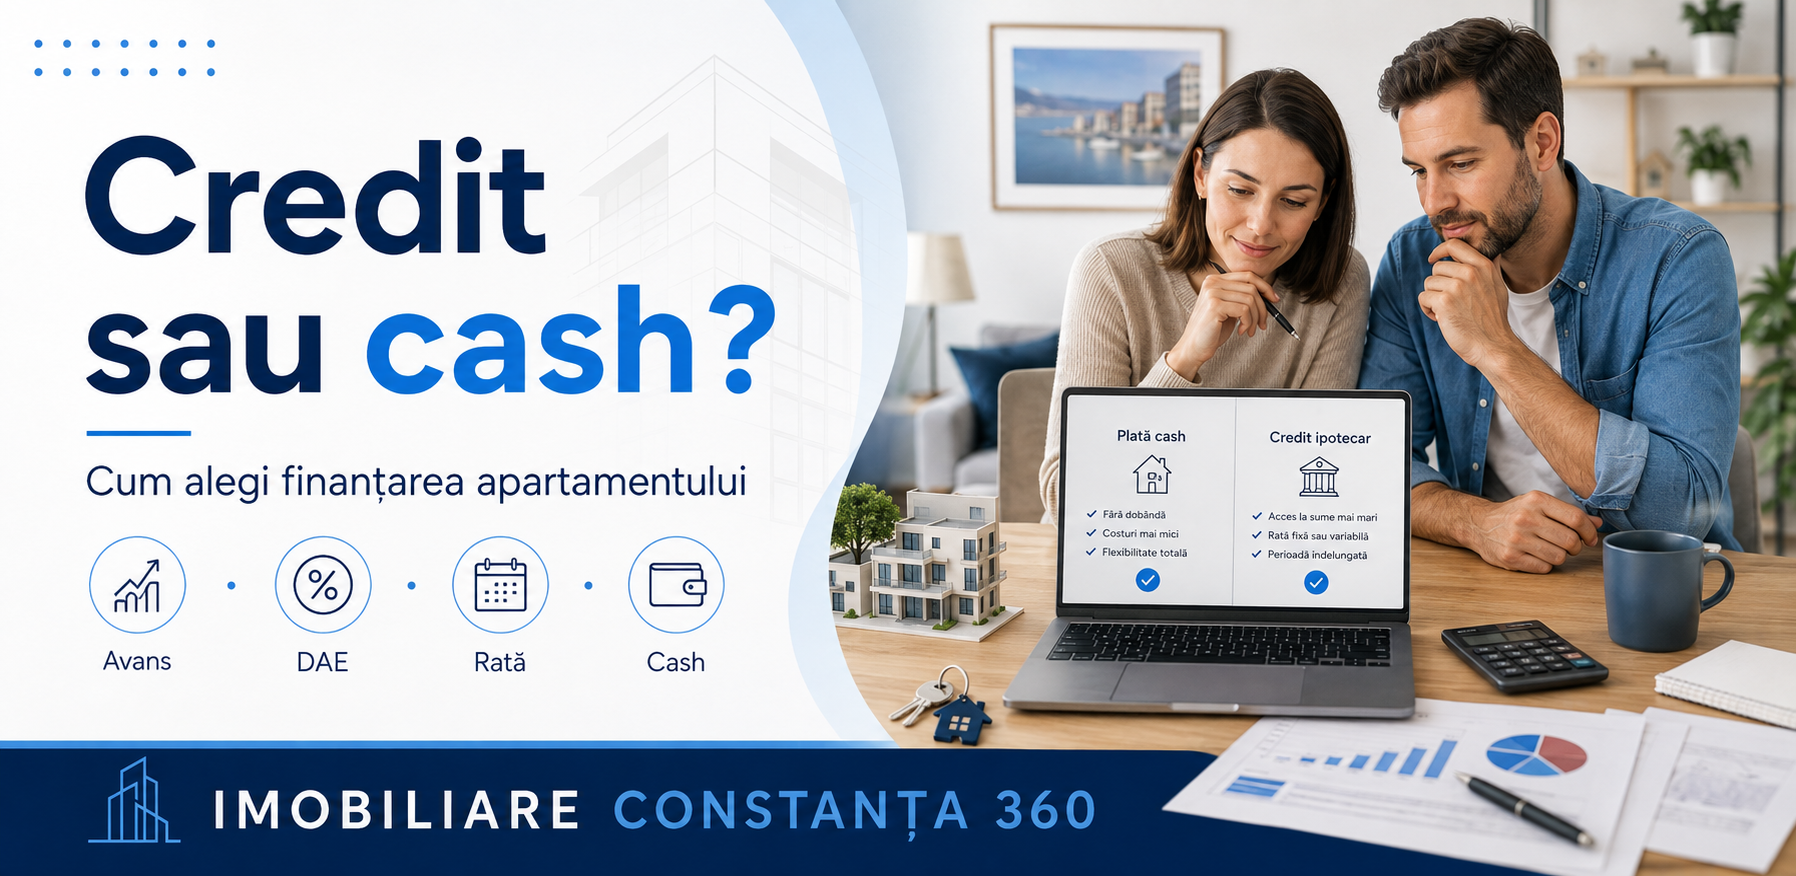
Credit ipotecar sau plată cash? Ce trebuie să analizezi înainte să cumperi un apartament
Credit ipotecar sau plată cash? Ce trebuie să analizezi înainte să cumperi un apartament
Atunci când găsești apartamentul potrivit, una dintre cele mai importante decizii este modul în care îl finanțezi.
Pentru unii cumpărători, plata integrală din fonduri proprii poate părea varianta cea mai simplă. Pentru alții, creditul ipotecar permite cumpărarea unei locuințe fără blocarea întregului capital disponibil.
Nu există însă o variantă universal mai bună.
Alegerea trebuie făcută în funcție de buget, venituri, stabilitatea financiară, costul finanțării și planurile tale pe termen lung.
1. Ce înseamnă cumpărarea cash
Într-o tranzacție cash, cumpărătorul folosește fonduri proprii pentru plata proprietății, fără finanțare bancară ipotecară.
Avantajul principal este simplitatea.
Nu există proces de aprobare a creditului, evaluare bancară pentru acordarea finanțării sau costul dobânzii aferente unui împrumut pe termen lung.
Tranzacția poate fi și mai rapidă dacă documentele proprietății sunt în regulă.
Totuși, plata cash are un dezavantaj important: poate bloca o parte foarte mare din economiile cumpărătorului.
2. Ce înseamnă creditul ipotecar
În cazul creditului ipotecar, banca finanțează o parte din valoarea proprietății, iar cumpărătorul contribuie cu fonduri proprii și rambursează împrumutul în timp.
Creditul implică dobândă și alte costuri prevăzute în contract.
Pentru creditele pentru bunuri imobile, legislația impune ca documentația contractuală să includă informații precum tipul dobânzii, DAE, valoarea totală plătibilă, costurile, garanțiile și condițiile de rambursare anticipată.
3. Nu compara doar rata lunară
Una dintre cele mai frecvente greșeli este să alegi creditul doar după valoarea ratei.
O rată mai mică nu înseamnă automat un credit mai ieftin.
Compară:
- DAE;
- costul total al creditului;
- durata;
- tipul dobânzii;
- comisioanele;
- asigurările;
- produsele accesorii;
- condițiile de rambursare anticipată.
DAE este utilă tocmai pentru că exprimă într-un singur indicator o parte importantă din costurile asociate creditului.
4. Dobândă fixă sau variabilă
Creditul poate avea dobândă fixă, variabilă sau o combinație între cele două.
O dobândă fixă oferă predictibilitate pentru perioada în care este garantată.
O dobândă variabilă poate conduce la modificarea ratei în funcție de indicele de referință și marja prevăzută în contract.
Pentru creditele în lei cu dobândă variabilă, cadrul legal prevede utilizarea unui indice de referință la care creditorul adaugă marja fixă stabilită contractual.
Important este să nu analizezi doar rata din prima lună, ci și ce se poate întâmpla după perioada inițială.
5. Calculează costul total al creditului
Să presupunem simplificat că ai nevoie de 100.000 € pentru achiziție.
Diferența dintre plata cash și credit nu este doar:
100.000 € acum versus o rată lunară.
În cazul creditului există un cost al finanțării pe întreaga perioadă.
Acesta poate ajunge semnificativ peste suma împrumutată dacă durata este mare.
De aceea trebuie să verifici în oferta băncii:
valoarea totală plătibilă de către consumator.
Contractul trebuie să prezinte atât DAE, cât și valoarea totală plătibilă.
6. Dar plata cash are și ea un cost de oportunitate
Dacă plătești integral apartamentul, nu mai plătești dobândă bancară.
Dar trebuie să te întrebi și ce se întâmplă cu lichiditatea ta.
Dacă ai 150.000 € economii și plătești 145.000 € pentru un apartament, rămâi aproape fără rezervă.
Asta poate deveni o problemă dacă apar:
- renovări;
- cheltuieli medicale;
- schimbări profesionale;
- reparații;
- alte investiții;
- perioade cu venituri mai mici.
Uneori păstrarea unei rezerve financiare poate fi mai importantă decât eliminarea completă a creditului.
7. Avansul contează
În cazul creditului ipotecar, o parte din valoarea proprietății trebuie acoperită din fonduri proprii, în condițiile produsului de finanțare.
Un avans mai mare poate reduce:
- suma împrumutată;
- rata lunară;
- dobânda totală plătită;
- gradul de expunere financiară.
Dar nici aici nu este obligatoriu să folosești toate economiile disponibile.
Poate fi mai prudent să păstrezi o rezervă după tranzacție.
8. Evaluarea bancară poate schimba finanțarea
La un credit ipotecar, banca utilizează o evaluare a proprietății.
Prețul cerut de vânzător și valoarea de evaluare nu sunt obligatoriu identice.
De exemplu:
Preț negociat: 150.000 €
dar valoarea rezultată din evaluare este:
140.000 €
În funcție de condițiile finanțării, cumpărătorul poate fi nevoit să acopere din fonduri proprii o diferență mai mare decât anticipase.
Acesta este un motiv important pentru a nu ajunge la cumpărare fără rezervă financiară.
9. Cash poate oferi o poziție de negociere mai bună
Pentru unii vânzători, un cumpărător care dispune deja de fonduri poate fi atractiv.
Procesul poate fi mai rapid și nu există riscul ca finanțarea să fie refuzată ulterior de bancă.
Asta nu înseamnă automat că vânzătorul va acorda reducere.
Dar poți folosi certitudinea și rapiditatea tranzacției ca argument:
„Pot finaliza tranzacția rapid dacă documentele sunt în regulă.”
Uneori acest lucru are valoare pentru vânzător.
10. Și cumpărătorul cu credit poate avea o poziție bună
Faptul că achiziția este prin credit nu înseamnă că negocierea este dezavantajoasă.
Dacă ai deja:
- venituri eligibile;
- preaprobare;
- avans disponibil;
- documentele pregătite;
poți demonstra că ești un cumpărător serios.
Problema apare atunci când faci o ofertă fără să știi dacă finanțarea este realistă.
11. Rambursarea anticipată poate schimba mult costul creditului
Un credit pe 25 sau 30 de ani nu înseamnă obligatoriu că trebuie să îl păstrezi până la ultima rată.
Pentru creditele imobiliare reglementate de OUG 52/2016, consumatorul are dreptul la rambursare anticipată integrală sau parțială și poate beneficia de reducerea costului total aferent perioadei rămase. Actul prevede și că, la rambursarea anticipată parțială, consumatorul poate alege între reducerea perioadei, reducerea ratei sau o combinație a acestora. Creditorul nu poate percepe penalizări sau compensații pentru această rambursare anticipată în cadrul acestor contracte.
Asta face rambursarea anticipată un instrument foarte important pentru cine alege creditul.
12. Reducerea perioadei sau reducerea ratei?
Dacă rambursezi anticipat o parte din credit, poți avea mai multe opțiuni.
În general:
reducerea perioadei poate diminua mai mult dobânda totală plătită;
în timp ce:
reducerea ratei poate îmbunătăți fluxul lunar de numerar.
Alegerea depinde de obiectivul tău.
Dacă vrei să elimini creditul cât mai repede, reducerea perioadei poate fi atractivă.
Dacă vrei mai mult confort lunar, reducerea ratei poate fi mai relevantă.
13. Nu pune toate economiile în avans
Este tentant să folosești cea mai mare sumă posibilă pentru avans.
Dar după cumpărarea apartamentului pot apărea imediat:
- mobilier;
- electrocasnice;
- renovare;
- reparații;
- taxe și costuri conexe;
- mutare.
Un cumpărător fără rezervă financiară poate ajunge într-o poziție vulnerabilă chiar dacă are o rată relativ mică.
14. Creditul îți poate păstra lichiditatea
Acesta este unul dintre avantajele reale ale finanțării.
În loc să folosești 150.000 € pentru apartament, poți utiliza o parte ca avans și păstra restul pentru alte obiective.
Dar acest avantaj există doar dacă fondurile rămase sunt administrate responsabil.
Dacă păstrezi capitalul disponibil doar pentru a-l cheltui rapid, avantajul lichidității dispare.
15. Cash elimină riscul dobânzii
Cumpărătorul care achită integral locuința nu este expus modificării ratelor de credit.
Nu trebuie să își facă griji că o creștere a dobânzii îi poate mări obligațiile lunare.
Această predictibilitate are valoare, mai ales pentru persoanele care preferă să reducă obligațiile financiare pe termen lung.
16. Creditul introduce un angajament pe termen lung
Un credit ipotecar poate dura decenii.
Înainte să îl contractezi, întreabă-te cum s-ar modifica situația ta dacă:
- venitul scade;
- apar copii;
- vrei să schimbi orașul;
- apare o perioadă fără venit;
- vrei să pornești o afacere;
- rata crește.
Nu analiza creditul doar în condițiile financiare ideale de astăzi.
17. Fă un test de stres personal
Poți face un exercițiu simplu.
Dacă rata estimată este 3.000 lei, întreabă-te:
Aș putea continua să plătesc dacă ar ajunge la 3.500 sau 4.000 lei?
Sau:
Aș putea plăti ratele timp de câteva luni dacă unul dintre veniturile familiei dispare temporar?
Nu este o predicție. Este o verificare a rezilienței bugetului.
18. Nu cumpăra mai scump doar pentru că banca îți permite
Suma maximă pe care banca este dispusă să o finanțeze nu trebuie să devină automat bugetul tău.
Dacă instituția financiară te consideră eligibil pentru o anumită sumă, asta nu înseamnă că acel nivel este confortabil pentru stilul tău de viață.
Stabilește-ți propriul prag.
19. Compară cash și credit folosind același apartament
O metodă bună este să analizezi două scenarii.
Scenariul A – Cash
Preț apartament: 130.000 €
După tranzacție îți mai rămân, să presupunem:
15.000 € rezervă
Nu există rată și dobândă.
Scenariul B – Credit
Preț apartament: 130.000 €
Folosești:
40.000 € fonduri proprii
și finanțezi restul.
Rămâi cu mai multă lichiditate, dar vei avea:
rată + dobândă + costurile finanțării
pe o perioadă lungă.
Întrebarea nu este doar „care variantă costă mai puțin?”, ci:
Care variantă îmi oferă echilibrul potrivit între cost, risc și lichiditate?
20. Când poate avea sens plata cash
Poate fi atractivă atunci când:
- dispui de capital suficient fără să îți consumi rezerva;
- nu dorești obligații lunare;
- vrei o tranzacție simplă;
- costul finanțării este prea mare pentru obiectivele tale;
- preferi eliminarea riscului de dobândă.
Dar chiar și atunci, păstrează o rezervă după achiziție.
21. Când poate avea sens creditul
Creditul poate fi o opțiune logică atunci când:
- nu dispui de întreaga sumă;
- vrei să păstrezi lichiditate;
- veniturile îți permit o rată confortabilă;
- ai un plan de rambursare anticipată;
- achiziția este importantă acum și nu vrei să aștepți ani pentru acumularea întregii sume.
Important este ca finanțarea să fie sustenabilă.
22. Checklist înainte să alegi creditul
Verifică:
- suma împrumutată;
- avansul;
- rata lunară;
- DAE;
- dobânda fixă/variabilă;
- durata;
- valoarea totală plătibilă;
- comisioanele;
- asigurările;
- condițiile de rambursare anticipată;
- valoarea evaluării;
- rezerva financiară rămasă după cumpărare.
23. Checklist înainte să plătești cash
Verifică:
- cât capital îți rămâne după tranzacție;
- costurile notariale și celelalte cheltuieli;
- renovarea necesară;
- mobilierul;
- mutarea;
- rezerva pentru situații neprevăzute;
- dacă blocarea capitalului îți afectează alte obiective.
24. Cum te ajută Imobiliare Constanța 360
Înainte să alegi finanțarea, trebuie să știi și dacă proprietatea merită prețul cerut.
În secțiunea „Analiză Imobiliare Constanța 360” poți vedea:
- prețul proprietății;
- suprafața;
- €/m²;
- zona;
- indicatorii externi disponibili;
- poziționarea față de nivelul orientativ al zonei.
Aceste date pot fi utile înainte să stabilești suma pe care vrei să o finanțezi.
Pentru calculul bugetului complet, vezi și articolul:
„Costurile reale la cumpărarea unui apartament – ce plătești pe lângă prețul locuinței”
Aici pui link către articolul anterior.
Iar înainte de negociere:
„Cum negociezi prețul unui apartament – strategii și argumente pentru cumpărători”
Aici pui link către articolul despre negociere.
Concluzie
Plata cash și creditul ipotecar rezolvă aceeași problemă în moduri foarte diferite.
Cash-ul oferă simplitate și elimină costul dobânzii, dar poate bloca o mare parte din capital.
Creditul păstrează lichiditatea și face proprietatea accesibilă fără plata integrală imediată, dar introduce un cost financiar și o obligație pe termen lung.
Nu decide doar după rata lunară și nici doar după ideea că „datoria este rea”.
Compară:
costul total + lichiditatea + riscul + flexibilitatea.
Alegerea potrivită este cea care îți permite să cumperi proprietatea fără să îți destabilizezi bugetul.
Notă: acest articol are caracter informativ și nu reprezintă consultanță financiară sau recomandarea unui produs de credit. Condițiile și costurile diferă între instituții și contracte. Pentru o decizie concretă, verifică oferta contractuală și informațiile furnizate de creditor